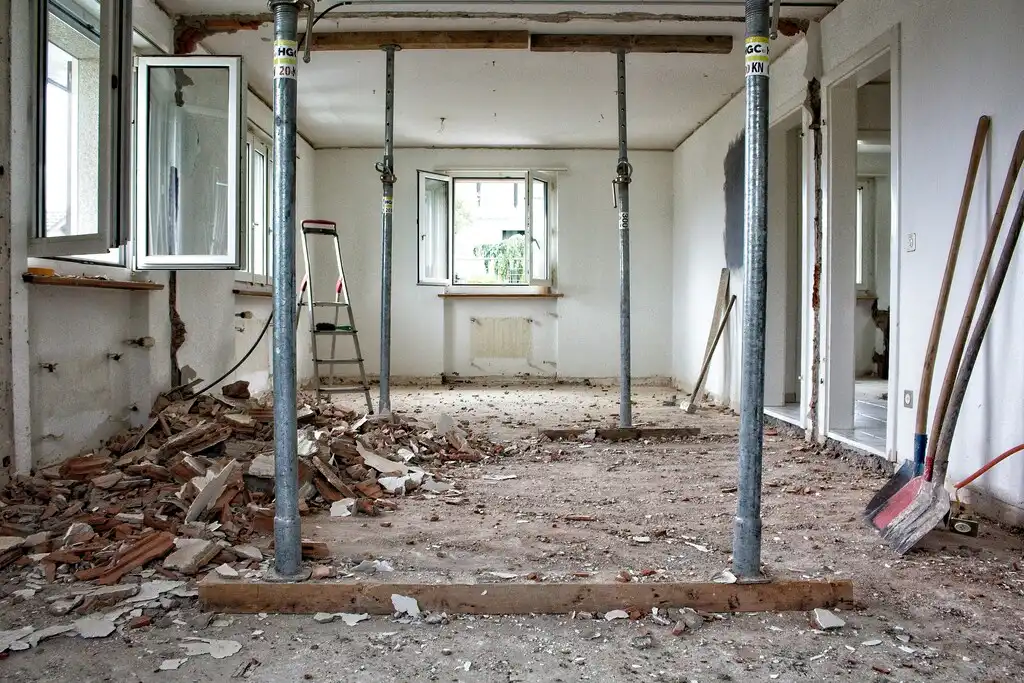
Flipování nemovitostí, tedy nákup nemovitosti pod tržní cenou, její rychlá rekonstrukce a následný prodej se ziskem, se stalo vyhledávaným byznysem pro firmy i investory. Tento model ale stojí na jednom klíčovém faktoru: rychlosti realizace.
Proč na flip nefunguje klasická hypotéka
Když firma objeví nemovitost vhodnou k flipu, například v insolvenci nebo dražbě, prodávající obvykle chce peníze rychle. Bankovní schvalování ale trvá týdny. Banky navíc nejsou nastavené na úvěry splacené za pár měsíců a předčasné ukončení smlouvy mohou zpoplatnit.
Jak správně nastavit financování flipu
Pro úspěšný flip potřebuje firma flexibilní podnikatelský úvěr zajištěný nemovitostí. Ten by měl pokrýt nákup i rekonstrukci a především umožnit splacení v okamžiku prodeje bez sankcí. Typický průběh vypadá takto:
- Měsíc 1, akvizice: rychlé čerpání úvěru a nákup nemovitosti.
- Měsíc 2 až 4, rekonstrukce: stavební úpravy, design a příprava na prodej (home staging).
- Měsíc 5 až 7, prodej: hledání kupce, který si koupi často financuje vlastní hypotékou.
- Měsíc 8, exit: splacení úvěru z prodeje a vyplacení zisku firmě.
Doporučení k marži: mnoho investorů zapomíná v kalkulaci na skryté náklady. Vždy započítejte úroky po celou dobu rekonstrukce i s rezervou na zdržení prodeje, daňové dopady (daň z příjmů právnických osob) a provozní náklady během držení nemovitosti, jako je fond oprav nebo energie.
Financování bez měsíčních splátek
U našeho realitního financování po dobu úvěru nesplácíte jistinu ani úroky. Celý závazek se vypořádá jednorázově z výnosu z prodeje, takže vaše cash flow zůstane volné pro rekonstrukci. Máte vyhlédnutou nemovitost? Ozvěte se nám.